kategória
szerző
cím
sorozat
betöltés...
kiadó
betöltés...
ISBN
évszám
ár
-
leírás
Előrendelhető
A mezők bármelyike illeszkedjen
A mezők mind illeszkedjen

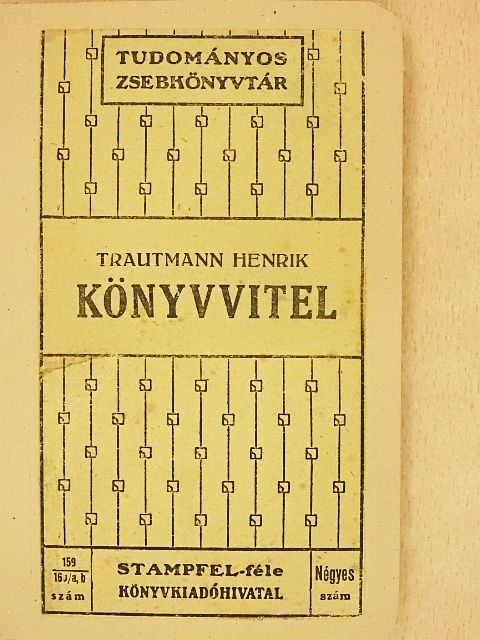
Könyvvitel [antikvár]
Trautmann Henrik

Részlet a kötetből:
Általános rész.
A könyvvitel lényege, feladata és számadásai.
Vagyon.
A könyvvitel vagy számvitel a gazdasági és üzleti vállalatok vagyonának pontos és rendszeres összeírásával, nyilvántartásával, elszámolásával foglalkozik.
A könyvvitel feladata: 1) a vagyon meghatározása a vállalat alapítása alkalmával illetőleg a számadó időszak kezdetével; 2) a vagyon változásainak rendszeres elszámolása a számadó időszak folyama alatt; 3) a vagyon meghatározása a számadó...
online ár:
Webáruházunkban a termékek mellett feltüntetett fekete színű online ár csak internetes megrendelés esetén érvényes.
3360 Ft

Részletesen erről a termékről
Bővebb ismertető
Részlet a kötetből:
Általános rész.
A könyvvitel lényege, feladata és számadásai.
Vagyon.
A könyvvitel vagy számvitel a gazdasági és üzleti vállalatok vagyonának pontos és rendszeres összeírásával, nyilvántartásával, elszámolásával foglalkozik.
A könyvvitel feladata: 1) a vagyon meghatározása a vállalat alapítása alkalmával illetőleg a számadó időszak kezdetével; 2) a vagyon változásainak rendszeres elszámolása a számadó időszak folyama alatt; 3) a vagyon meghatározása a számadó időszak végén és ezzel kapcsolatban a gazdálkodás eredményének meghatározása.
A számadásra kerülő vagyon: 1) aktiv vagyon azaz a vállalat tulajdonában lévő anyagi javak és a jogos követelések összessége; 2) passziv vagyon, azaz a vállalat összes adósságai. Az aktiv és passziv vagyon különbözete a tiszta vagyon. Fizetésre képes vállalatok tiszta vagyona aktiv, fizetésre képtelen vállalatok tiszta vagyona passziv.
A vagyon felvétele.
A számadásra kerülő vagyon pontos meghatározása az okszerű gazdálkodás egyik legfontosabb feladata.
A vagyon meghatározása két részből áll:
1) a vagyon mennyiségének megállapításából, azaz a leltározásból;
2) a vagyon értékének kiszámításából, azaz a vagyonbecslésből.
Termékadatok
Cím: Könyvvitel [antikvár]
Szerző:
Trautmann Henrik
Kötés: Könyvkötői papírkötés
Méret: 100 mm x 160 mm
Új vásárló vagyok!
új vásárlóval indíthatsz rendelést............